

МЕДИАПРОЕКТ «СЕРЕБРЯНЫЕ КРЫЛЬЯ»
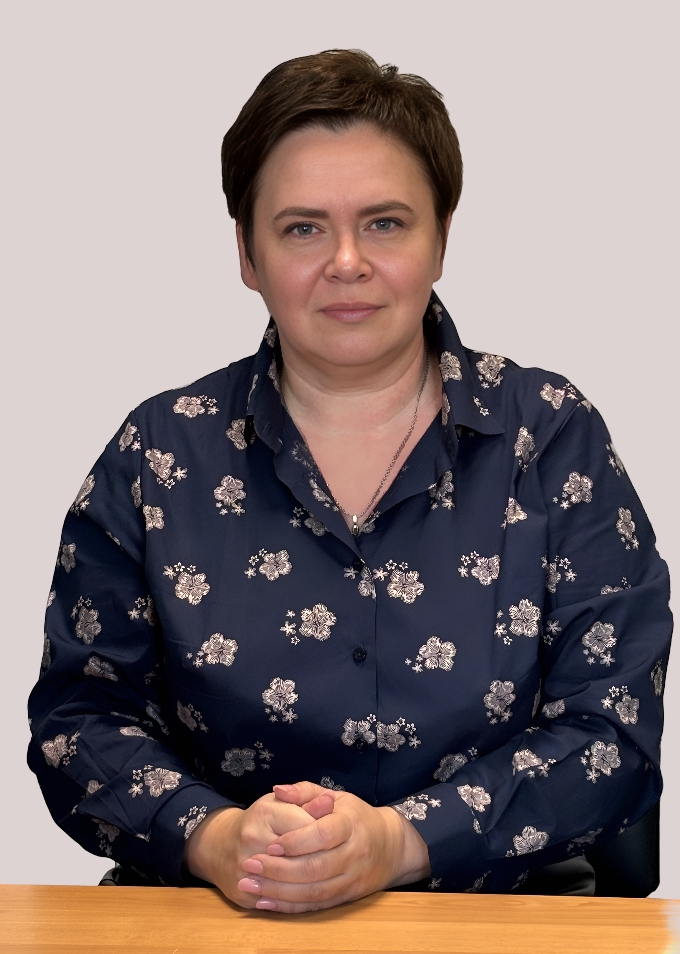
С усложнением финансовых процессов, происходящих в экономике, вопрос о финансовом образовании населения становится очень актуальным. Почему это происходит? Ответить на этот и другие вопросы мы попросили специалиста по социальной работе «Тихвинский КЦСОН» Татьяну Николаевну Анохину:
— Финансовая грамотность в пожилом возрасте – это не просто экономия, а инструмент безопасности и качества жизни. Главные причины, почему она критически важна:
— изменение экономической ситуации и рост инфляции;
— фиксированный доход (у пенсионеров это пенсия);
— сложность освоения современной финансовой технологии;
— повышенный риск стать жертвой мошенников;
— необходимость грамотно распоряжаться накоплениями и уметь контролировать свои расходы.
Мы привыкли, что финансы – это что-то сложное. Каждый пенсионер слышал про кредиты, акции, фьючерсы и котировки. Но на самом деле финансовая грамотность для пожилых людей – это про безопасность, здоровье и независимость.
— Следовательно, пришла пора всерьез поговорить о значимости финансовой грамотности людей старшего возраста?
— Да, несомненно. Рассмотрим основные моменты финансовой грамотности для старшего поколения: во-первых – это антимошенничество, где существует золотое правило «положи трубку». На звонок с незнакомого номера нужно правильно реагировать. Ни банк, ни полиция, ни «Госуслуги» никогда не просят перевести деньги на безопасный счёт. Таких счетов просто не существует. Никто не требует называть код из СМС или номер карты не просит установить на телефон приложение по ссылке из СМС.
— Как поступить в этой ситуации?
— Надо положить трубку, даже если очень страшно и тревожно. Затем позвонить родственникам, соседям, друзьям или просто выключить телефон на 10 минут. Мошенники давят на страх и спешку – лишите их этого.
Во-вторых, никаких документов с порога. К вам пришли «соцработники», «газовщики», «юристы по приватизации», которые предлагают бесплатно помыть окна или проверить счётчик, а потом просят подписать бумажку. Никоим образом, не подписывайте. Любой документ покажите тому, кому вы доверяете на 100% (к примеру, сын, дочь, внук, адвокат из государственной консультации).
В-третьих, никогда не берите кредиты и микрозаймы под огромные проценты, даже если вам предлагают «всего 5000 рублей». Проценты могут съесть большую часть вашей пенсии.
Если кто-то просит вас взять на себя кредит «за вознаграждение» – это мошенники. Вы останетесь с долгами, а мошенники исчезнут.
В-четвертых, только госбанки и сберегательные счета. Домашние накопления – мишень и одновременно приманка для воров, пожара или наводнения. А если вы храните крупную сумму в шкафу, она просто лежит и теряет ценность из-за инфляции.
— Что делать, Татьяна Николаевна, в этом положении?
— Не кладите деньги в сомнительные «кассы взаимопомощи», не покупайте «акции космоса и добычи алмазов» и не кладите деньги на «супер-вклады под 30%», а откройте вклад в государственном банке с процентной ставкой немного выше уровня инфляции. Здесь ваш вклад до одного миллиона четыреста тысяч рублей застрахован государством, и даже если банк обанкротится, вам вернут деньги.
— Какие льготы и права существуют у пенсионеров?
— Пенсионеры имеют право:
на субсидию по оплате ЖКХ, если расходы на коммунальные услуги превышают 22% вашего семейного дохода;
на налоговый вычет за лечение и покупку лекарств, особенно дорогих (протезирование, операции, стоматология;,
на бесплатный проезд, санаторий, путевку, если вы ветеран труда, инвалид, житель блокадного Ленинграда;
на освобождение от уплаты налога на имущество (на одну квартиру, дом, гараж).
— Как узнать свои льготы?
— Один раз в год зайдите в «МФЦ Мои Документы Тихвинский район» или в отделение Социального фонда, скажите: «Я пенсионер, проверьте, какие у меня есть неиспользованные льготы». Это бесплатно и недолго.
— Как оформлять наследство и доверенность?
Только через адвоката. Не оформляйте завещание или дарственную на первого встречного «помощника». Никогда не соглашайтесь на договор пожизненной ренты (когда вам платят ежемесячно, а квартира переходит после вашей смерти другому лицу). Это почти всегда обман.
Обращайтесь к официальному нотариусу, берите с собой родственника на такого рода сделки.
— В настоящее время государство реализует достаточно широкий спектр мероприятий в области повышения финансовой грамотности населения. Вы можете в этой связи привести примеры?
— Несомненно. Так, Банк России создал портал «Финансовая культура» (https://fincult.info/), рассчитанный на обучение финансовой культуре и финансовое просвещение широких слоев населения,
Министерство финансов РФ осуществляет проект «Содействие повышению уровня финансовой грамотности населения и развитию финансового образования в Российской Федерации»,
ПАО «Сбербанк» создал собственный информационно-образовательный интернет-ресурс «Академия благосостояния» (https://sbersova.ru/academy) и многое другое.
— Наверняка такие же задачи выполняет и ваш центр?
— Наш Центр проводит просветительские лекции по финансовой грамотности, в рамках которых можно бесплатно пройти теоретическое обучение в очном формате, получить навыки и знания в финансовой сфере.
Целевой аудиторией проекта являются пенсионеры и предпенсионеры.
Пожилые люди – один из самых представительных социально-демографических слоев населения, социальное положение которого в нашей стране за последние годы претерпело существенные изменения. Основой для выделения пожилых людей в особую группу является их возраст. Различие в способностях обучения между молодыми и пожилыми людьми незначительное, и большинство людей в пенсионном возрасте (по крайней мере до 70 – 75 лет) сохраняют работоспособность, компетентность, интеллектуальный потенциал. Некоторые трудности в обучении связаны лишь с состоянием здоровья (слабость зрения, слуха, плохая координация движений).
Форма организации наших занятий – лекции, где о сложном мире финансов рассказываем простым и доступным языком.
Обучающие занятия позволяют не только получить практические навыки, но и дают возможность делиться своими знаниями, обмениваться опытом, обсуждать реальные ситуации, расширяя круг общения, что очень важно для пожилых людей.
На наших занятиях мы создаем теплую атмосферу и общий тон поддержки: благодаря этому слушатели получает ощущение причастности к группе и уверенность в себе.
Мы не ставим недостижимые или слишком абстрактные цели, в то же время обучающиеся понимают важность поставленных вопросов.
При работе с пенсионерами особое внимание уделяем вопросам защиты от финансового мошенничества, правилам безопасного использования банковских услуг, современной финансовой технологии.
— Очевидно, тематика ваших занятий адаптируется к происходящим в мире социальным явлениям?
— Да, темы наших занятий адаптируем к современным изменениям в мире. Так, на последних занятиях мы достаточно много говорим об «одноразовых агентах» или «биодронах».
«Биодроны» – это новая тревожная реальность. Термины «одноразовые агенты» или «биодроны» активно используют для описания тактики украинских спецслужб, которые объединили усилия с финансовыми мошенниками.
Эта стратегия кардинально отличается от классической разведывательной работы. Если раньше упор делали на долгосрочную подготовку ценных агентов, то новая модель – это своего рода «цифровой конвейер». Расчет здесь делают не на качество, а на массовость: вербуют обычных людей, часто даже не понимающих, что становятся инструментом в чужих руках, и даже если 90% таких «биодронов» будут задержаны, оставшиеся 10% всё равно выполнят задание.
— Как обычно происходит психологическая обработка пенсионеров?
— Схема обработки населения – от финансового обмана к диверсиям. Процесс превращения случайного человека в «одноразового агента» обычно проходит через несколько этапов:
1-й этап. Поиск жертвы: кураторы ищут уязвимых людей в Интернете на сайтах знакомств, в игровых чатах, на каналах о быстром заработке. Выявляют тех, кто испытывает финансовые трудности или легко поддается внушению.
2-й этап. Финансовый обман: сначала жертву обрабатывают классические телефонные мошенники. Они представляются сотрудниками банка, ФСБ или полиции и под разными предлогами (взлом счета, подозрительные операции) вынуждают человека перевести все свои сбережения на «безопасный» счет, то есть похищают все деньги.
3-й этап. Вербовка под давлением: когда человек отдаёт все сбережения и находится в состоянии стресса, ему объявляют, что деньги ушли на финансирование армии Украины, наказание – лишение свободы на срок от десяти до пятнадцати лет, но искупить вину можно, доставив посылку «нашему человеку». По факту в сумках у таких «курьеров» оказывалась взрывчатка. Кураторы изначально планируют ликвидацию «биодрона» – расходник должен исчезнуть вместе с уликами. Для кураторов такая схема практически безопасна. Вербовщики физически находятся на территории Украины, не раскрывают свои настоящие имена и при малейшем подозрении на провал просто удаляют переписку. Они не спасают своих исполнителей, не нанимают им адвокатов. Жертва, которую подтолкнули к преступлению, не может никого «сдать», кроме себя.
К сожалению, такие схемы становятся очень актуальными.
Правоохранительные органы констатируют, что количество площадок с признаками вербовки для диверсий выросло кратно. Все схемы вербовки завязаны на человеческую уязвимость: финансовую, психологическую, идеологическую, возрастную и даже романтическую. Чем острее уязвимость, тем короче путь от первого контакта до теракта. Знание таких схем – основной способ защиты от них.
Финансовая грамотность для старшего поколения – это первый шаг к уверенности в завтрашнем дне и стабильности в управлении личными финансами.
Желающие посетить занятия могут получить более подробную информацию по телефону 8(813-67)52-585 или прийти в наш центр по адресу: г.Тихвин, 6-й микрорайон, дом №11, кабинет 123. Мы всегда рады новым слушателям.
Сергей МАХАЛИН.
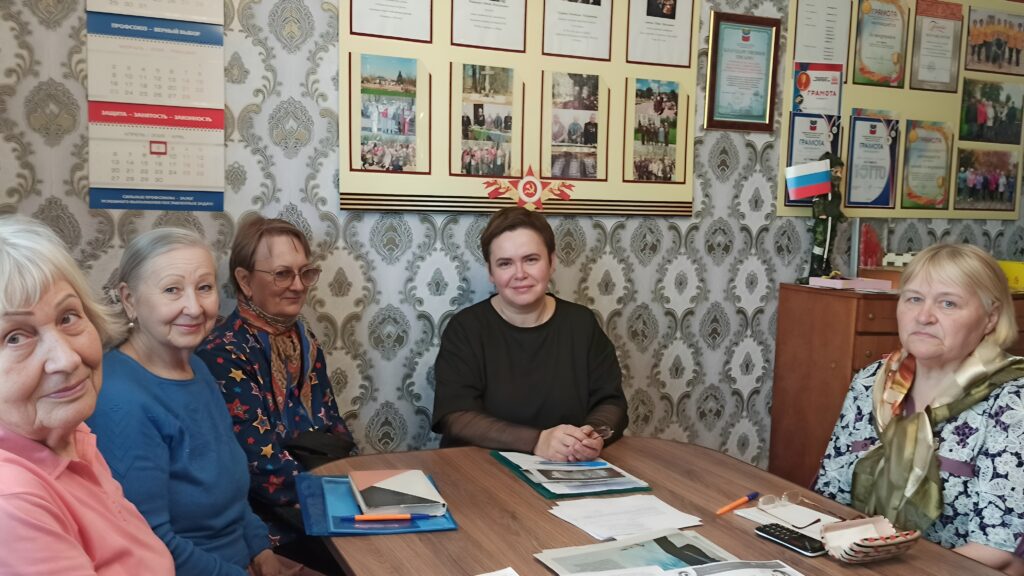
Фото – из архива Татьяны Анохиной.
Проект реализуется при поддержке Комитета по печати Ленинградской области.